Domain application-shop.de kaufen?
Wir ziehen mit dem Projekt
application-shop.de um.
Sind Sie am Kauf der Domain
application-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain application-shop.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
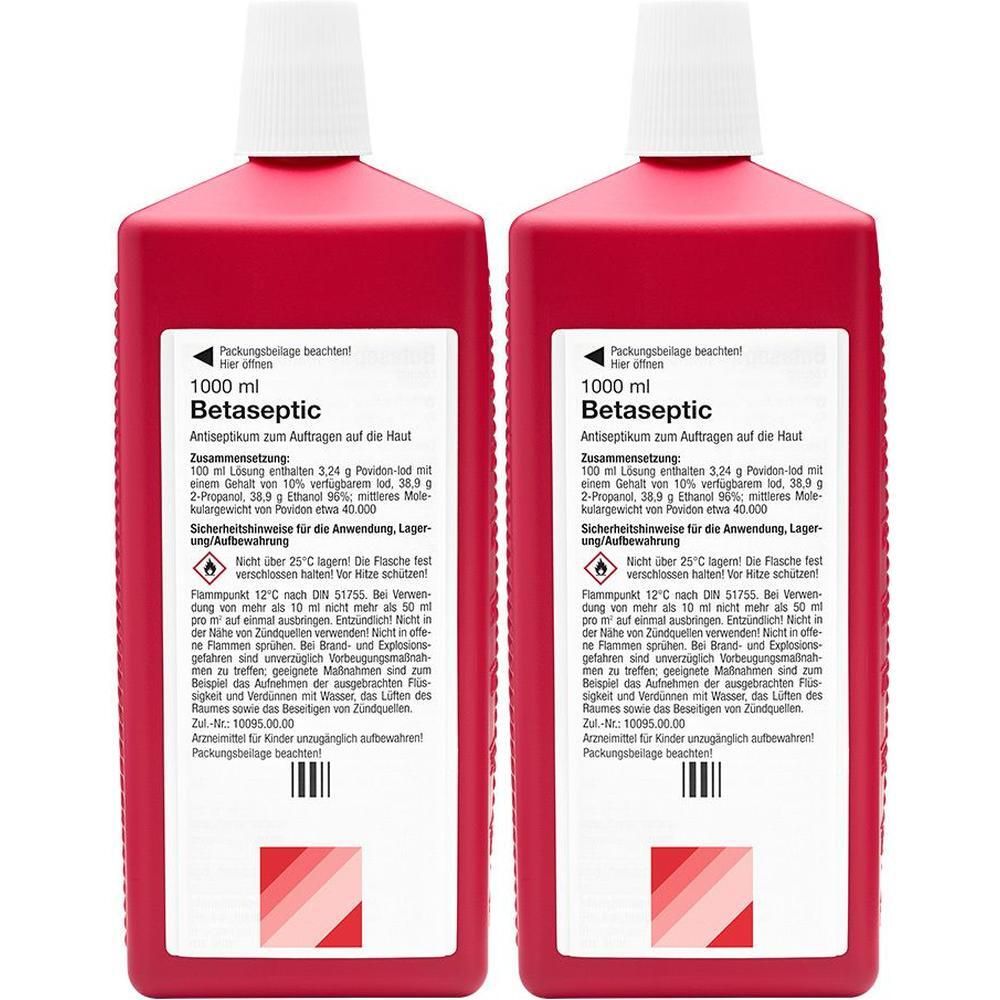
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
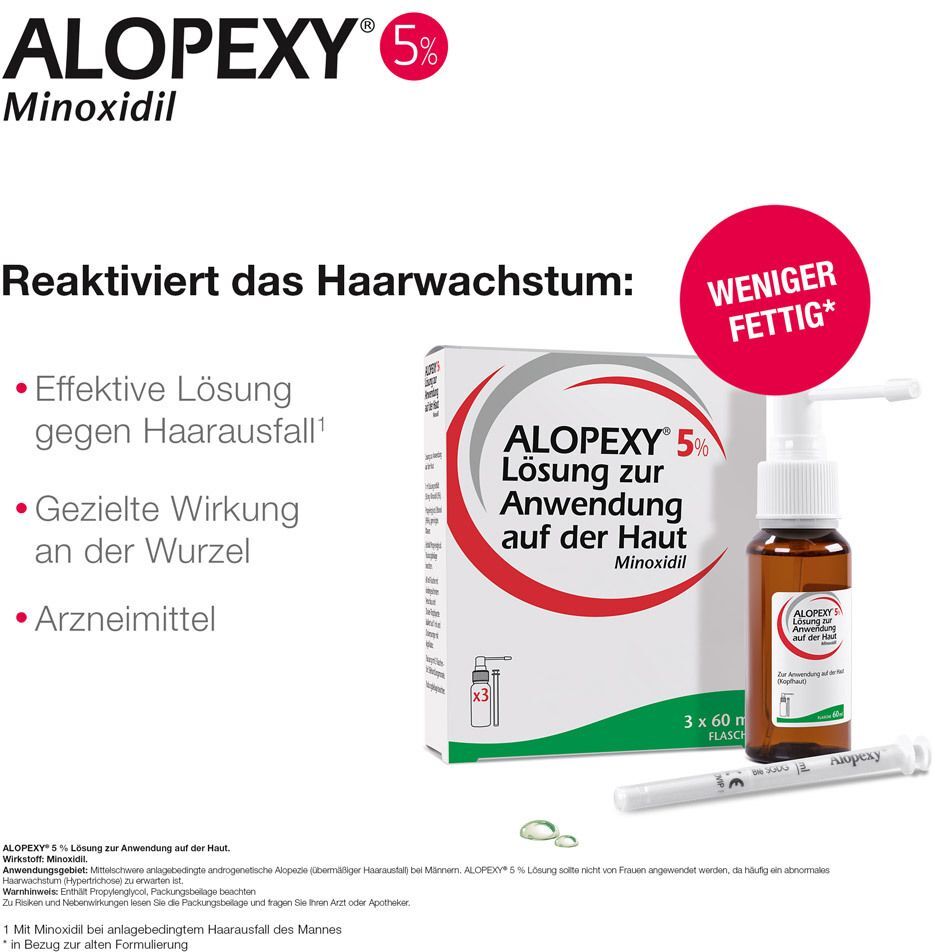
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Betaseptic Lösung zur Anwendung auf der Haut 1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
STARK Testtraining Höherer DienstSTARK Testtraining Höherer Dienst , Optimale Vorbereitung auf Tests und Assessment Center, die alle Kandidatinnen und Kandidaten für den Höheren Dienst absolvieren müssen. Der Höhere Dienst ist die »Königsklasse« jeder Beamtenlaufbahn. So gibt es zahlreiche karrierewillige Kandidaten für die über 38 Fachrichtungen. Es winkt nicht nur ein krisenfester Arbeitsplatz, sondern auch ein sehr hohes Einkommen bei guter Reputation. Hesse/Schrader geben einen Überblick zu Auswahlkriterien und Zugangsvoraussetzungen. Sie durchleuchten in bewährter Qualität alle relevanten Testverfahren und bieten umfangreiches, ganz neues Übungsmaterial für die perfekte Vorbereitung. Die Themen: Sprach-, Denk- und Verständnistests, Leistungs-, Konzentrations-, Intelligenz- und Persönlichkeitstests Assessment Center und andere Gruppenauswahlverfahren Einzelinterviews, Präsentationen und Gruppendiskussionen Medienarbeit JETZT NEU: Mit unserem umfangreichen Online-Assessment zum Buch können Sie die Aufgabentypen auch an PC, Tablet oder Smartphone lösen und direktes Feedback erhalten: Über 1800 Aufgaben online Im Übungs- oder Testmodus durchführbar Nachvollziehbare Lösungswege und Erklärungen Direkte Ergebnisauswertung , Armaturenbretter > Innenausstattung , Erscheinungsjahr: 20200716, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: STARK-Verlag - Einstellungs- und Einstiegstests##, Seitenzahl/Blattzahl: 80, Keyword: Allgemeinwissen; analytisches Denken; Assessment; Assessment Center; Assessment Test; Auswahltest; Auswahlverfahren; Beamtenlaufbahn; Eignungsfeststellung; Eignungsprüfung; Eignungstest; Einstellungsprüfung; Einstellungstest; Englischtest; Fähigkeiten; Intelligenztest; Konzentration; Konzentrationsvermögen; Logik; logisches Denken; Mathematik; mathematisches Verständnis; Merkfähigkeit; Online-Assessment; Online-Eignungstest; Online-Einstellungstest; Persönlichkeitstest; Rechnen; Sozialkompetenz; Sprachverständnis; Stärken; Technik; Technisches Verständnis; Testerfolg; Tests; Testvorbereitung; verbale Kompetenz; visuelles Denkvermögen; Wissenstest, Fachschema: Beruf / Karriere~Karriere~Lernen / Lernmethoden, Lerntechniken~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Bildung~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Rechnen~Gedächtnistraining~Mnemotechnik~Bewerbung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Berufsberatung~Lerntechniken~Öffentlicher Dienst und öffentlicher Sektor~Bildungsberatung~Rechenkompetenz in der Erwachsenenbildung: Handbuch, Lehrbuch~Mnemo- und Lerntechniken~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Deutschland, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~für die Hochschule~für die Erwachsenenbildung~Prüfungen und Qualifikationen für Tätigkeiten im öffentlichen Sektor bzw. öffentlichen Dienst~For Recruitment, Professional Aptitude or Reasoning tests~Prüfungstrainingsmaterial~Für Aufnahme- oder Zulassungsprüfungen / Tests~für das Studium zu Hause, Privatunterricht, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Jobsuche / Berufswechsel, Thema: Optimieren, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 241, Breite: 164, Höhe: 27, Gewicht: 751, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Beinhaltet: B0000043629001 V73158-B20801D_97838-1 B0000043629002 V73158-B20801D_97838-2, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Allgemeiner Sozialer Dienst (ASD)Handbuch Allgemeiner Sozialer Dienst (ASD) , Bereits in 4. Auflage: Das Grundlagenwerk zum "sozialen Basisdienst"! Das mediale Interesse am Allgemeinen Sozialen Dienst (ASD) ist immer dann groß, wenn über Fälle der Kindesvernachlässigung berichtet wird. In der Fachliteratur wird der ASD selten als Ganzes in den Blick genommen. Dieses Handbuch stellt umfassend und differenziert das Fachwissen zum ASD, seine Aufgabenbereiche und Handlungsansätze dar: rechtliche Grundlagen, verschiedene Organisationsformen und Methoden, Qualitätsentwicklung und Personalmanagement. Arbeitsweisen, wie z.B. Hilfeplanung, Case Management, Hausbesuche und die Einschätzung von Risiken bei Kindeswohlgefährdung werden ausführlich behandelt. Das Handbuch ist ein zuverlässiger Begleiter für LeiterInnen und Fachkräfte im ASD, Führungskräfte in Jugend- und Sozialämtern, DozentInnen und Studierende der Sozialen Arbeit. Es ist sowohl für die Arbeit im Jugendamt oder in der Jugendhilfe als auch im Studium unverzichtbar! , Lampen & LEDs > Lichter & Leuchten , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20231023, Produktform: Kartoniert, Redaktion: Merchel, Joachim, Edition: REV, Auflage: 23004, Auflage/Ausgabe: 4., überarbeitete Auflage, Abbildungen: 32 Abbildungen 8 Tabellen, Keyword: ASD Fachkräfte; ASD NS-Zeit; ASD Nachkriegszeit; ASD-Arbeit; Aktenführung; Allgemeiner Sozialdienst; Aufbau; Aufgaben; Begleiteter Umgang; Beratung; Buch; Case-Management; Digitalisierung ASD; Einschätzung von Gefahren; Einschätzung von Gefährdungsrisiken; Fachkräfte; Fachkräfte im ASD; Familiengerichtliches Verfahren; Familienrecht; Familienrecht im ASD; Finanzsteuerung; Funktion des ASD; Geschichte des ASD; Geschichte des Allgemeinen Sozialen Dienstes; Grundsicherung; Handbuch; Handlungsbereich; Hausbesuche; Hilfebedürftigkeit; Inobhutnahme; Jugendamt; Jugendhilfeplanung; Kinder- und Jugendhilfe; Kindeswohlgefährdung; Klienten; Kommune; Kooperation im ASD; Krisenintervention, Fachschema: Jugendhilfe~Soziologie / Familie, Jugend, Alter~Wohlfahrt~Sozialeinrichtung~Dienst (sozial), Fachkategorie: Soziologie: Familie und Beziehungen~Wohltätigkeitsorganisationen, Freiwilligenarbeit, Philanthropie~Sozialberatung, Beratungsstellen~Hilfe und Hilfsprogramme, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xiv, Seitenanzahl: 505, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 33, Gewicht: 994, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2469541, Vorgänger EAN: 9783497028658 9783497025299 9783497023226, eBook EAN: 9783497617890 9783497617906, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 127335359,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.